5-2301/1 | 5-2301/1 |
22 OKTOBER 2013
1º) Hoe de bankencrisis de crisis van de overheidsschuld werd
Een vroegere voorzitter van een grote Belgische bank zei dat niemand deze crisis had zien aankomen. Nochtans zijn er sinds 1970 wereldwijd honderdvierentwintig bankencrisissen geweest, meer dan drie per jaar dus. Landen als Italië, Finland, de Verenigde Staten, Noorwegen en Zweden werden de afgelopen dertig jaar getroffen. Financiële crisissen zijn geen incidentele, maar recurrente gebeurtenissen. Wat de huidige crisis anders maakt dan de honderddrieëntwintig voorgaande, is zijn omvang en ernst.
De effectisering van de Amerikaanse subprimes is al uitgebreid beschreven. Aangezien heel wat banken over de hele wereld deze effecten gekocht hebben, komt de ontwaarding ervan heel hard aan. De Belgische banken hebben zo dus eigenlijk met het spaargeld van de gezinnen de aankoop van huizen in de Verenigde Staten gefinancierd in plaats van de Belgische economie. In de geglobaliseerde financiële wereld zijn alle banken onderling verbonden, omdat zij fondsen lenen op de interbancaire markt en effecten kopen van andere banken (subprimes bijvoorbeeld).
Als een bank in grote financiële moeilijkheden komt, staat de hele bankwereld onder druk. Daar speelt de logica van de gemondialiseerde financiën en van het vrij verkeer van kapitaal. De gevolgen kunnen verwoestend zijn.
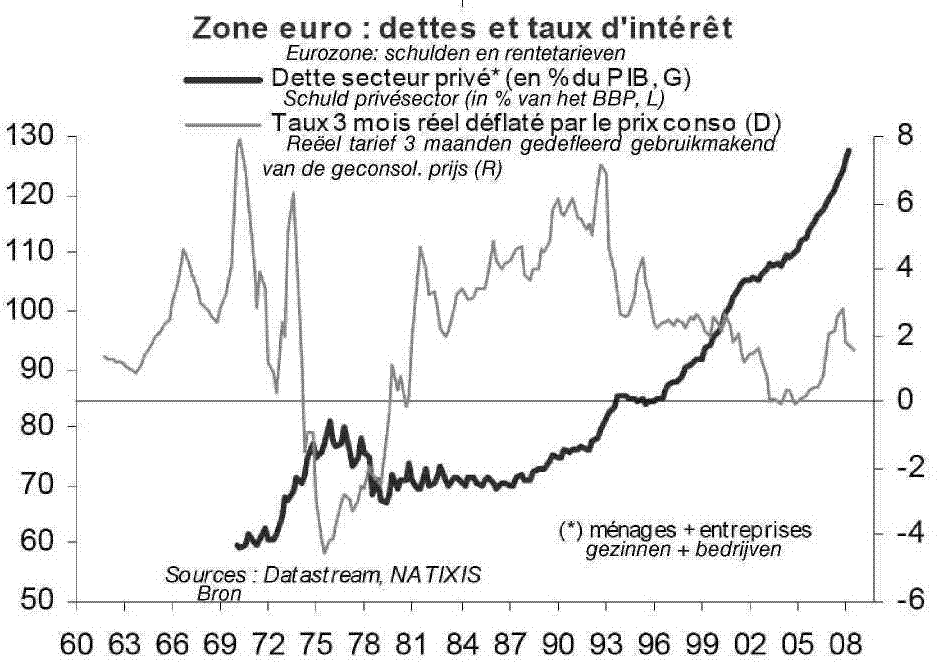
De financiële mondialisering is echter alleen maar de katalysator die crisissen versnelt en vergroot. De werkelijke oorzaken liggen veel dieper. De huidige crisis is een algemene schuldencrisis die een algemene crisis van de vraag tot gevolg heeft. Uit onderstaande grafiek blijkt dat de schuldenlast van de particuliere sector (huishoudens en bedrijven) de jongste veertig jaar in de landen van de eurozone meer dan verdubbeld is.
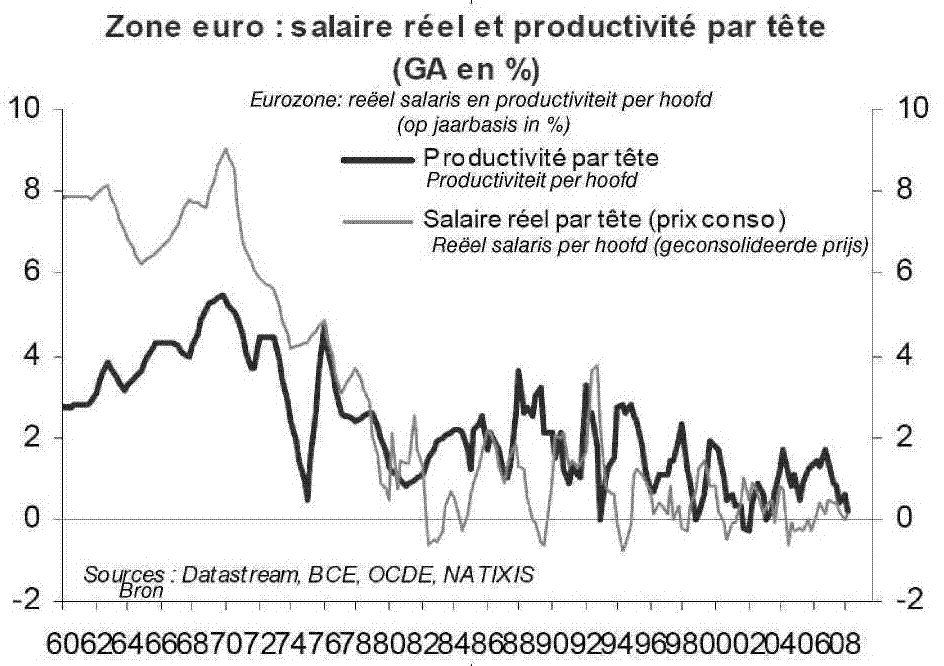
Dat is het gevolg van de stagnering van de inkomsten van de huishoudens. De grafiek hieronder toont aan dat de werkelijke salarissen sinds 1970 in de landen van de eurozone gemiddeld langzamer zijn gestegen dan de productiviteitswinsten. De huishoudens verdienen niet genoeg meer om de producten te kopen die zij produceren, en bouwen bijgevolg de schulden op om hun levensstijl te behouden.
De schuldenlast is uiteraard een probleem : het gedeelte van het inkomen dat beschikbaar is voor consumptie vermindert, door de intresten op die schulden. Uiteindelijk neemt de vraag van de huishoudens af.
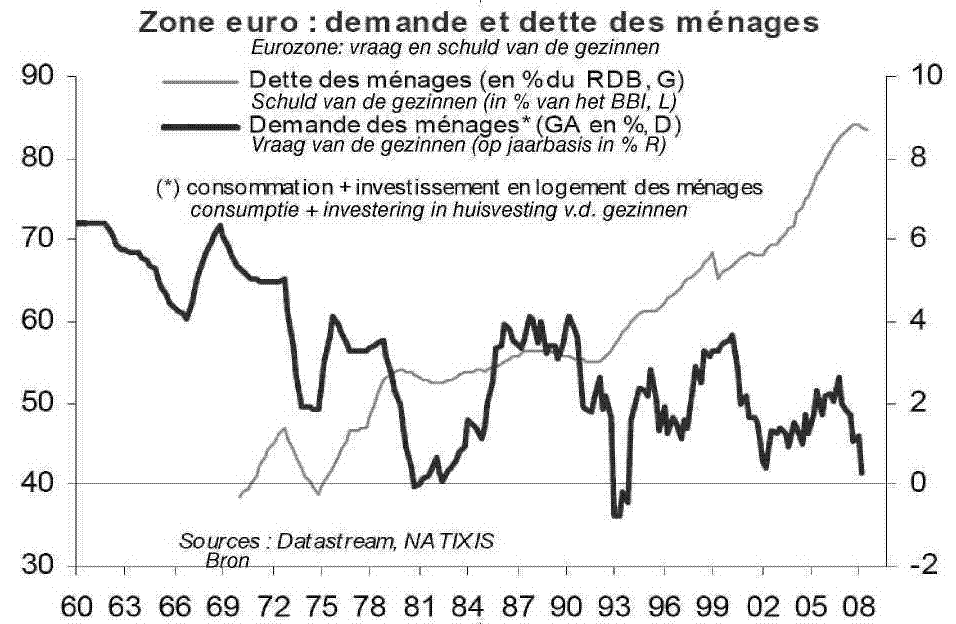
In alle grotere geïndustrialiseerde landen is deze aanzienlijke stijging van de schuldenlast merkbaar. De Angelsaksische landen worden nog harder getroffen omdat de relatieve en absolute verarming er veel sterker is dan op het Europese vasteland.
De hoorzittingen van de bijzondere commissie Financiële Crisis hebben nog een andere sleutelfactor van de financiële crisis blootgelegd, namelijk hebzucht. Als bankiers besmet worden met hebzucht, zijn de gevolgen nog veel groter aangezien alle economische spelers die gevolgen dragen.
Om hun rentabiliteit kunstmatig op te krikken, hebben de banken overdreven veel schulden gemaakt. Zo wordt een beroep gedaan op de zogenoemde schuldhefboom. Concreet hebben de banken fondsen geleend op de kapitaalmarkt om in ogenschijnlijk zeer rendabele producten te investeren. Voor die aankopen hebben zij blind vertrouwd op de ratings van de ratingbureaus.
Een vroegere voorzitter van een grote Belgische bank die aan het buitenland is verpatst, vatte perfect samen hoe er tot voor kort werd gedacht in de bankwereld : « Iedereen kocht gestructureerde producten en vertrouwde blindelings op de ratingbureaus. Niemand evalueerde de producten. » Het probleem dat bijna niemand op tijd heeft aangekaart, was dat de ratingbureaus werden betaald door de uitgevers van de producten om te zeggen dat het uitstekende producten waren. Deze flagrante belangenvermenging heeft erg gewogen op de kwaliteit van die externe evaluaties. De banken hebben schulden gemaakt om producten aan te kopen waarvan ze niet zelf het risico hadden geanalyseerd. Dat uiterst speculatieve gedrag heeft de banken aan de rand van de afgrond gebracht, en de Staten zijn ter hulp moeten schieten.
De Belgische banken hebben dus geld geleend aan onvermogende Amerikaanse huishoudens (naar Belgische normen zouden die huishoudens op de wanbetalerslijst van de Nationale Bank van België hebben gestaan) in plaats van geld te lenen aan huishoudens en bedrijven in België. Die onaanvaardbare situatie mag zich absoluut niet meer herhalen.
De combinatie van boekhoudregels en solvabiliteitsregels van de banken heeft de crisis nog vergroot. Zoals de directeur-generaal van een grote Belgische bank tijdens de hoorzitting van de bijzondere commissie zei : « Les règles comptables et les normes de Bále II ont un effet procyclique trop important. Je n'étais absolument pas demandeur de ces normes car elles augmentent la volatilité du compte de résultats. » De banken die financiële activa bezitten (aandelen, obligaties) waarvan de waarde stijgt, boeken winsten en kunnen dividenden uitdelen, terwijl zij slechts een virtuele winst hebben geboekt (zolang zij die activa niet verkopen is de meerwaarde uitsluitend theoretisch).
Als de economische conjunctuur daalt en de financiële markten tegenslagen kennen, zijn de banken verplicht verliezen te boeken op hun effectenportefeuille. De Bazel II-normen versterken dat procyclische karakter nog, aangezien de vereiste van eigen middelen voor de banken afhangt van de kwaliteit van de financiële producten in portefeuille, zoals die gemeten wordt door de ratingbureaus. Als de financiële markten de risico's onderschatten, kunnen de banken dus hun eigen middelen drastisch inkrimpen. Als de ratings daarentegen verlaagd worden (van AA naar B bijvoorbeeld), moeten de banken hun eigen middelen fors aansterken in een context waarin niemand die middelen nog wil — of kan — verschaffen.
De banken laten dus hun basisopdracht links liggen, te weten : de financiering van projecten van particulieren en bedrijven. In plaats daarvan gaan zij zich te buiten aan speculatieve en op het eerste gezicht meer rendabele activiteiten. Nu betaalt de hele economische sector het gelag. De banken moeten verliezen boeken op die activa, die snel hun waarde verliezen (de gedeeltelijke niet-terugbetaling van schulden op effecten doet die effecten in waarde dalen), en ze moeten zich snel schuldenvrij maken. Na dit fiasco zijn de banken extreem voorzichtig geworden en hanteren zij veel strengere voorwaarden om bedrijven en gezinnen krediet te verlenen. Die houding vertraagt de economie en heeft een grote financiële weerslag op de overheidsontvangsten.
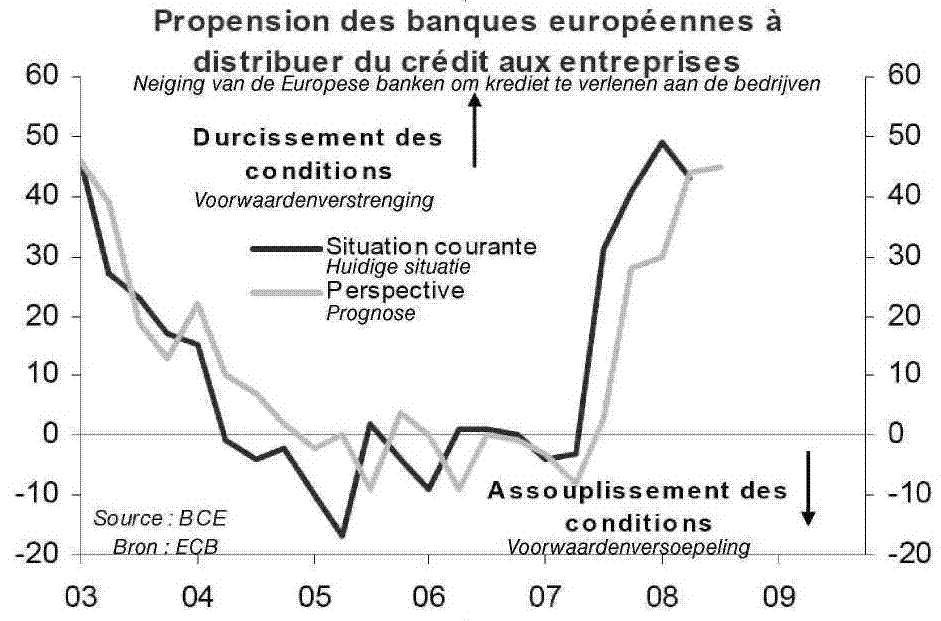
De gezinnen en bedrijven anticiperen ook op economische problemen en verminderen hun kredietaanvragen. In deze periode van grote onzekerheid trachten alle particuliere actoren hun schulden terug te dringen en meer te sparen. De toegekende kredieten dalen dus sterk door de gelijktijdige afname van het aanbod en de vraag. Dat versterkt de crisis nog meer.
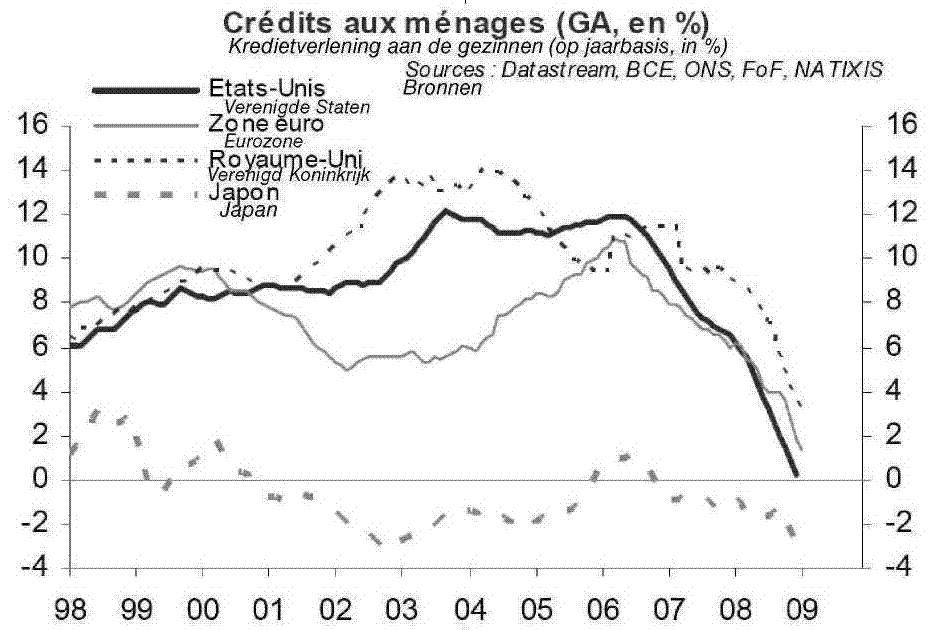
De spiraal van schuldverlaging en deflatie kan wel eens catastrofale gevolgen hebben. De deflatie verhoogt de schuldenlast en maakt de schulden moeilijker af te lossen (de werkelijke voeten stijgen, ook al dalen de nominale voeten; de inkomsten dalen, terwijl de schulden niet verminderen).
Om te voorkomen dat de grote depressie van de jaren 1930 zich herhaalt, pompen de Staten massaal liquide middelen in het systeem en voeren zij economische herstelplannen uit, waardoor hun staatsschuld alleen maar toeneemt. De stijging van de schuldenlast van de Staten is dus onvermijdelijk geworden om de schuldverlaging van de particuliere actoren op te vangen. Zo nam de schuldenlast van heel wat landen in 2009 en 2010 gigantische vormen aan. De algemene schuldgraad, dat wil zeggen de schuldenlast van zowel overheid als particulieren, bereikte in talrijke landen ongekende hoogten.
| Land | Totale schuldenlast in percentage van het bbp in 2010 |
| Japan | 371 |
| Verenigd Koninkrijk | 302 |
| Spanje | 293 |
| Ierland | 291 |
| Italië | 248 |
| Griekenland | 242 |
| Frankrijk | 222 |
| Duitsland | 217 |
| Verenigde Staten | 206 |
| België | 193 |
Bron : Natixis (2010).
Zoals uit deze tabel valt af te leiden, is de totale schuldenlast van ons land volstrekt redelijk in vergelijking met die van andere landen. De kredietverstrekkers hebben niet alleen oog voor de overheidsschuld wanneer zij besluiten een lening te verstrekken aan een Staat, maar kijken ook naar de totale schuldenlast, want uiteindelijk zijn het de burgers en de bedrijven die het gelag betalen via de belastingen. Wanneer de privéspelers weinig schulden hebben, betekent dit dat zij bij machte zijn een hogere overheidsschuld op zich te nemen.
Dat is met name het geval met de Belgische burgers, wier totale schuldgraad amper 90 % van hun jaarinkomen bedraagt.
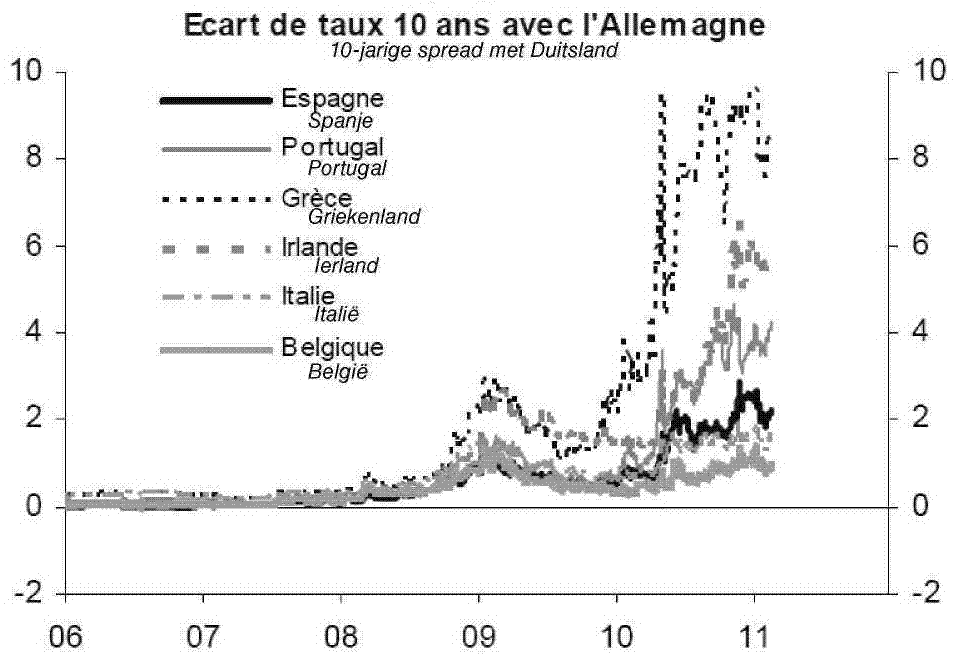
De financiële markten, die daarvan door de ratingbureaus in kennis werden gesteld, waren vanzelfsprekend bezorgd over het vermogen van sommige Staten om de overheidsschuld terug te betalen. Dat leidde tot een stijging van de rentevoet op de overheidsschuld van die landen, waardoor hun schuldenlast nog zwaarder uitviel.
Bron : « La zone euro pourrait-t-elle devenir insolvable ? », Natixis Flash Marchés — Recherche économique, nr. 171, 7 maart 2011.
Die tendens wekt de vrees voor een faillissement van sommige Staten zoals Griekenland, Ierland en Portugal. De activa van veel Europese commerciële banken omvatten echter staatsobligaties. De insolventie van de Staten zou dus kunnen leiden tot insolventie van de banken, die al zijn verzwakt ingevolge de verliezen die zij hebben moeten boeken op hun toxische financiële producten (CDO's, enz.).
De Europese Unie (EU) zag zich dus genoodzaakt de noodsituatie aan te pakken door de oprichting van het Europees Fonds voor financiële stabiliteit (EFSF), met een kredietlijn van 440 miljard euro. Het EFSF wordt gefinancierd uit door de ondertekenende Staten gewaarborgde obligatieleningen, a rato van hun deelname in het fonds.
Door Griekenland te redden, hebben de andere Europese Staten vooral de Duitse, Engelse, Ierse en Franse commerciële banken gered, die samen 43 % van de Griekse schuld in portefeuille hebben.
De financiële crisis is hoofdzakelijk te wijten aan de overmatige schuldenlast van de economische spelers. De privéschuld werd door overheidsschuld vervangen om een lawine van faillissementen te voorkomen. Dankzij die schuldenlast kon een rentabiliteit van de financiële activa worden gewaarborgd, ondanks een zwakke economische groei en massale werkloosheid.
2º) De verantwoordelijkheid van de actoren
De zelfregulering van het financiële systeem heeft gefaald. Het regelgevend kader was niet bedoeld om het financiële systeem veiliger te maken, maar alleen om de financiële spelers steeds grotere winsten te laten maken. In de financiële wereld wordt de verantwoordelijkheid voor een dergelijke toestand vaak gedeeld. Banken, ratingbureaus, toezichthouders en de politiek hebben zich allemaal laten meeslepen.
De banken hebben strategieën aangenomen waarbij zij « voorrang (...) verlenen aan rendabiliteit en groei, waarbij ze wel de letter maar niet de geest van de regelgeving eerbiedigden » (1) . Zij hebben geïnvesteerd in producten zonder, al dan niet opzettelijk, de risico's ervan in te schatten en het spaargeld van de gezinnen in gevaar gebracht. De banken hebben ook buitensporige schulden gemaakt om deze financiële producten aan te kopen. De gemiddelde schuldhefboom (balanstotaal/eigen middelen) over de periode 2004-2008 was 36 voor Fortis, 33 voor Dexia en 19 voor KBC. Deze hefbomen waren absoluut overdreven, zeker voor de eerste twee banken. De bankleiding heeft duidelijk niet de nodige omzichtigheid aan de dag gelegd voor het leiden van een dergelijke onderneming.
Ter verdediging moet wel worden toegegeven dat hun bezoldiging nu niet meteen aanzette tot matiging en reflectie. De aan de zogenaamd « goed presterende » bankiers geboden bonussen en stock-options hebben de bankleiding ertoe aangezet extreme rendementen na te streven door buitensporige risico's te nemen. Het is zorgwekkend dat we vandaag moeten vaststellen dat sommige bankiers weigeren hun fouten toe te geven en zonder verpinken royale bonussen en vertrekpremies opstrijken terwijl de balans er rampzalig uitziet.
De privératingbureaus hebben eveneens gefaald door de financiële producten niet correct te evalueren. Een van de belangrijkste redenen is het manifeste belangenconflict waarmee zij worden geconfronteerd, aangezien zij betaald worden door de uitgevers van de financiële producten die deze ratings vragen. Deze bureaus hebben ook een nagenoeg wereldwijd monopolie aangezien zij met z'n drieën (Moody's, Fitch, Standard & Poor's) 90 % van de wereldmarkt in handen hebben.
De supervisors hebben de speculatie-orgie geen halt toegeroepen, omdat ze daar noch de wil noch de moed toe hadden. In tegenstelling tot wat zij tijdens de hoorzittingen in de commissie hebben beweerd, beschikken zij wél over de nodige middelen om banken van bepaalde excessen te weerhouden.
In België had de CBFA (Commissie voor het Bank-, Financie- en Assurantiewezen) tal van opdrachten en middelen om die uit te voeren. Een van de opdrachten is toezien op de financiële situatie van de financiële instellingen (banken, verzekeringen, beleggingsinstellingen, enz.). Hiertoe beschikte de CBFA over de bevoegdheid om reglementen uit te vaardigen waarin zij de banken gedetailleerde normen kan opleggen inzake solvabiliteit, liquiditeit en beperking van het risico (2) . De CBFA kon een bank verplichten meer eigen middelen te hebben (lagere hefboom) dan wat zij krachtens de regels van Bazel II vaststelt (3) . De passiviteit waarvan de CBFA blijk heeft gegeven ten aanzien van de liquiditeit van de banken is ook treffend.
De verantwoordelijke voor de interne audit van Fortis verklaarde in de bijzondere commissie dat sedert 2003 heel wat negatieve rapporten werden geschreven over het beheer van de liquiditeiten bij Fortis, die geleid hebben tot een inspectie van de CBFA in 2005. Waarom heeft de CBFA niets ondernomen om de schuldhefboom en de liquiditeitsbehoefte van de Belgische banken te beperken ? Zijn zij te nauw betrokken bij de financiële instellingen door de verstrengelde carrières ? Hebben we hier te maken met het « Greenspan-complex », naar de vroegere voorzitter van de American Federal Reserve, waarbij de regulator ervan overtuigd is dat de autoregulering van de financiën hem ontslaat van iedere ingreep ?
De politici hebben dan weer niet meer gedaan dan de veranderingen aan het financiële systeem aan te brengen die de speculanten hun hebben gesuggereerd. De akkoorden van Bazel II, dus akkoorden tussen private banken over de eigen middelen, zijn gevalideerd door de Europese richtlijn CRD. De versoepeling of zelfs opheffing van de scheiding van de bankberoepen die ontstaan is na de crisis van 1929, is een ander voorbeeld (opheffing van de regels als « Glass-Steagall Act »).
De Belgische regering is ook deels verantwoordelijk met haar amateuristische en overhaaste aanpak van de crisis. In tegenstelling tot wat zij beweert, zijn de problemen niet plots opgedoken op 26 september 2008, maar sluimerden zij al maanden (de CBFA volgde de liquiditeitscrisis sedert augustus 2007) en was de situatie al kritiek vanaf 16 september 2008. De redding van Fortis was geknoei van begin tot einde.
In plaats van waarborgen te verlenen voor de verliezen op de toxische producten van Fortis en Dexia, had de Belgische Staat voorts beter de gezonde activa en de bankdeposito's opgekocht om een of meer « good banks » op te richten. Dat zou voor de belastingbetalers veel interessanter geweest zijn, zij zijn immers totaal niet verantwoordelijk voor de huidige crisis en moeten toch de fouten van de banken financieel dragen.
Het financiële systeem werkt irrationeel. In gunstige tijden hebben de financiers te veel vertrouwen en nemen zij te grote risico's. Als het economisch klimaat minder goed is, zijn zij weer te voorzichtig en te achterdochtig. Vertrouwen is, meer dan feiten, bepalend voor de beslissingen in de financiële wereld. Dat verklaart waarom bankiers activa hebben gekocht die een kat in de zak bleken. Leugens zijn alomtegenwoordig in het financiële systeem.
De ratings van de ratingbureaus zijn een niet-exacte weergave van de situatie, de balansen van de banken zijn geschaad door buiten de balans vallende operaties enzovoort. Vertrouwen en leugens zijn echter geen goede combinatie. Er zijn radicale maatregelen nodig om het vertrouwen van de burger in de financiële sector en in de banken in het bijzonder, te herstellen.
3º) Hervormingsvoorstellen
Voor deze ernstige en wellicht ook langdurige crisis, zijn er kennelijk meerdere oorzaken. Het blinde vertrouwen in de doeltreffendheid van de zelfregulering van de financiële markten heeft geleid tot de grootste crisis sedert de grote depressie van de jaren '30.
Er zijn daadkrachtige maatregelen nodig om te voorkomen dat een dergelijke crisis zich nogmaals voordoet. Deze crisis vraagt om tal van radicale en duurzame oplossingen.
De verschillende machtsniveaus zullen dringend over deze oplossingen moeten debatteren, rekening houdend met vier eenvoudige beginselen :
— betere identificatie van het risico;
— beperking van het risico;
— betere bescherming tegen het risico;
— betere governance.
Deze oplossingen moeten op Europees en op Belgisch niveau worden uitgedacht. De huidige crisis toont aan dat de lidstaten beter moeten samenwerken.
Op het stuk van de financiële regulering boekt de Europese Unie geleidelijk vooruitgang. Sinds januari 2009 heeft ze reeds een eerste reeks hervormingen aangenomen; de bekrachtiging van een aantal andere is voor eind 2011 gepland. Om de critici die de onmacht van de Europese instellingen aan de kaak stellen, de mond te snoeren, is Europa vastberaden de financiële crisis via politieke weg op te lossen. Hoewel het bemoedigend is dat de Europese autoriteiten zo kort op de bal spelen, baart de inhoud van de aangenomen hervormingen echter zorgen. Men kan er weliswaar niet omheen dat de klad er vanaf het begin in zat. Bij het uitwerken van haar voorstellen voor een richtlijn betreffende de financiële regulering baseerde de Europese Commissie zich immers op de aanbevelingen die in februari 2009 werden geformuleerd door een groep van wijzen, voorgezeten door Jacques de Larosière (gewezen gouverneur van de Banque de France en gewezen directeur-generaal van het Internationaal Muntfonds). Van de acht leden waaruit het door de Commissie aangewezen comité was samengesteld, waren er vier rechtstreeks bij de financiële crisis betrokken via hun functie in bankgroepen : Rainer Masera (Lehman Brothers), Otmar Issing (Goldman Sachs), Jacques de Larosière (BNP Paribas) en Onno Ruding (CitiGroup). Om uit de huidige crisis te raken, is de Europese Commissie dus te rade gegaan bij wie aan de wieg ervan heeft gestaan !
« Europa » mag beslist niet als voorwendsel worden gebruikt om op nationaal niveau geen maatregelen te treffen, integendeel; Europa heeft nood aan Staten die geavanceerder zijn op sociaal, milieu- en economisch gebied, en meer bepaald wat financiële regulering betreft. Die hebben een voorbeeldfunctie en kunnen zich tevens onderscheiden door hun vermogen om initiatieven te nemen en te innoveren. Meer nog dan op eender welk ander vlak moet het subsidiariteitsbeginsel dus oordeelkundig worden gehanteerd.
Dit wetsvoorstel zet een eerste stap in de richting van dit hervormingsprogramma en stelt daartoe drie concrete maatregelen voor :
1º de versterking van de eigen middelen van de banken;
2º de opdeling van de bankactiviteiten;
3º de verbetering van de governance.
3.1) De versterking van de solvabiliteit van de banken
3.1.1. Het Canadese voorbeeld
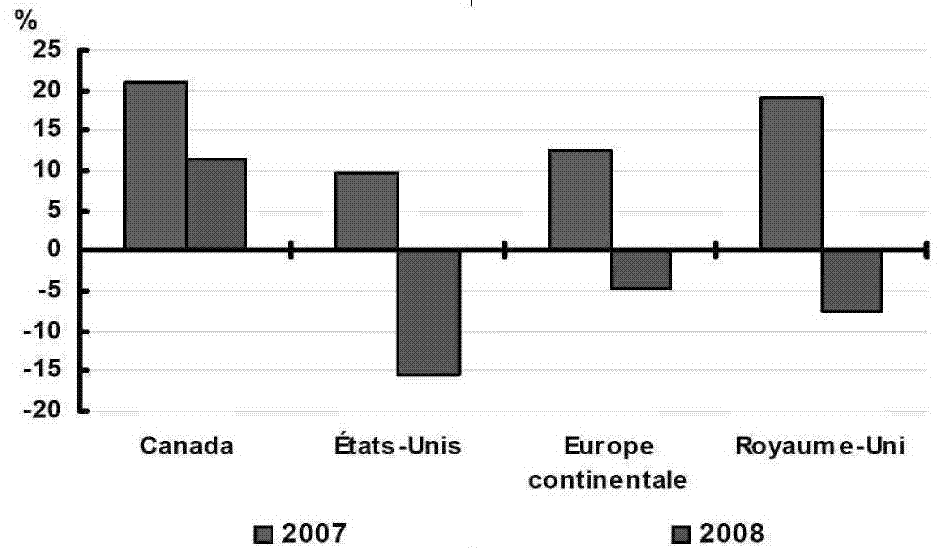
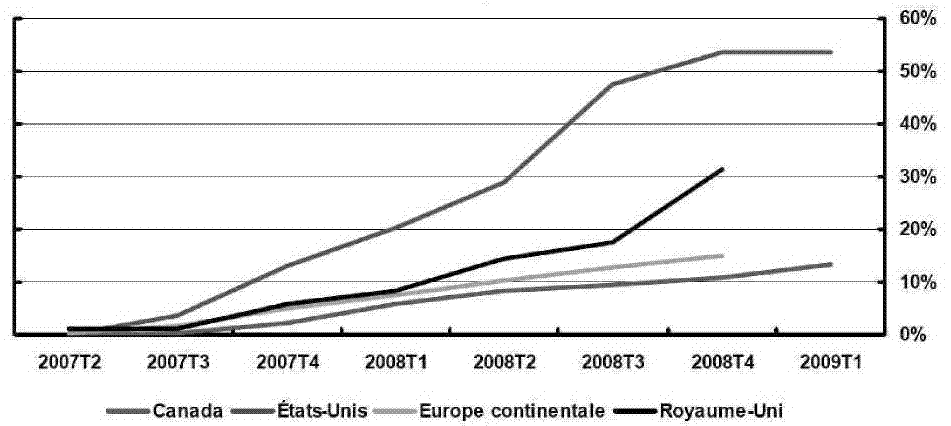
Het Canadese banklandschap wordt net als in België overheerst door een handvol instellingen met systemisch belang. De vergelijking met de Canadese banksector is dus zeer zinvol. De Canadese regelgeving is een erg geslaagd voorbeeld. De Canadese banken hebben dankzij de regelgeving stabielere resultaten dan hun buitenlandse tegenhangers. Onderstaande grafieken tonen aan dat het rendement van de Canadese banken niet moet onderdoen voor de Amerikaanse en Europese banken én dat zij veel minder te lijden hebben gehad onder de crisis.
Gemiddeld rendement van het eigen vermogen van de Canadese banken
(Bron : Bank of Canada, 2009).
Totaalbedrag aan afwaarderingen, afgezet tegen de eigen middelen van de Canadese banken
(Bron : Bank of Canada, 2009).
De waardeverminderingen van de activa die de Canadese banken tot nu toe hebben doorgevoerd, waren veeleer beperkt, wat strookt met hun strikte praktijken inzake lenen en hun geringe blootstelling aan instrumenten met sterk in waarde verminderde activa.
Typisch voor de Canadese banksector is dat de Canadese eisen voor eigen middelen verder gaan dan Bazel II. Ook de hang naar risico van de Canadese banken lijkt beperkt, aangezien zij aanzienlijk meer eigen middelen aanhouden dan de toezichthouder vraagt.
Bovendien is de effectisering van door de banken verleende hypotheekleningen er beperkter en behouden de banken een deel van de risico's in hun balans. Ten slotte leggen ook de banktoezichthouders de banken een maximale hefboomratio op.
Dat laatste is ongetwijfeld de grootste garantie voor de stabiliteit van de Canadese banken.
Maximale hefboomratio die door de Canadese toezichthouder wordt opgelegd
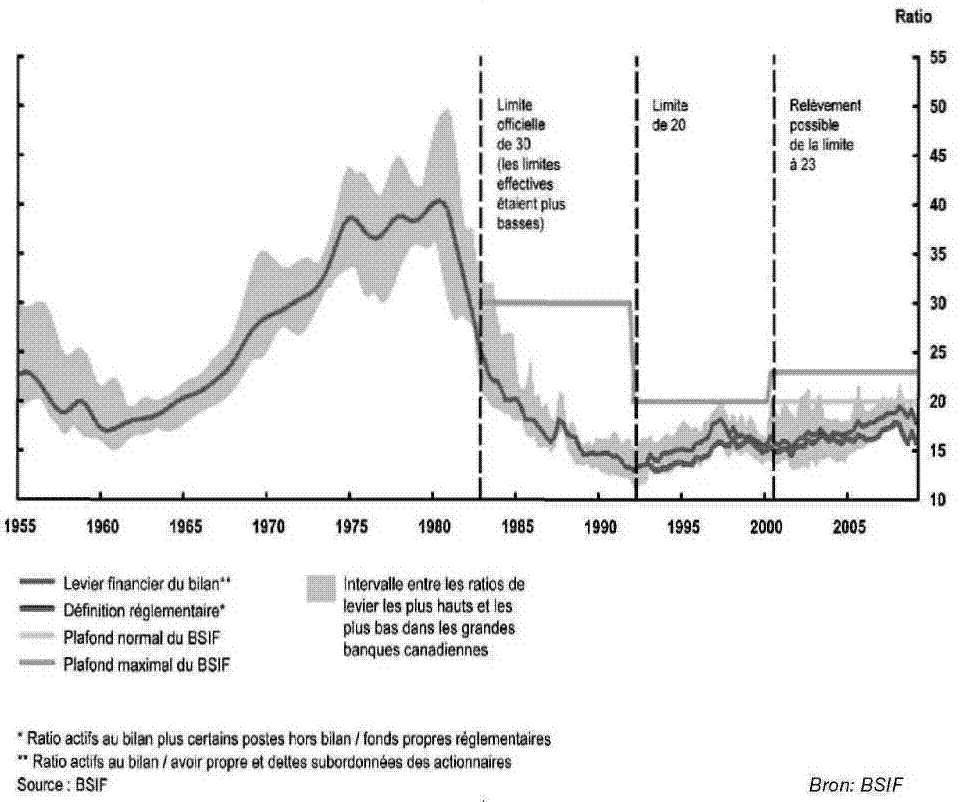
Uit deze grafiek blijkt dat de gemiddelde schuldhefboom van de Canadese banken ongeveer 15 % is, terwijl de regulator een maximum van 20 oplegt. De Canadese banken zijn dus voorzichtiger dan wordt geëist.
Het verschil met de situatie van de Belgische banken is enorm. De gemiddelde schuldhefboom (balanstotaal/ eigen middelen) over de periode 2004-2008 was 36 voor Fortis, 33 voor Dexia en 19 voor KBC. Vergeleken met het Canadese voorbeeld zijn de hefbomen van de Belgische banken — zeker van de eerste twee — echt overdreven.
De eigen middelen van de Canadese banken bedragen 6,25 % van de balans, terwijl dit voor Fortis maar 2,7 % en voor Dexia maar 3 % is.
3.1.2. De eigen reglementaire middelen opvoeren
De huidige crisis toont duidelijk aan dat ondoordacht winstbejag rampzalige gevolgen heeft. Het banksysteem is te belangrijk om het zomaar over te laten aan de leerling-tovenaars uit de financiële wereld. Een gezond bankbeheer is niet per definitie minder rendabel.
De huidige Belgische normen voor eigen middelen liggen veel te laag. De Bazel II-normen werden verbeterd ten aanzien van die van Bazel I, teneinde rekening te houden met het kredietrisico, het operationele risico en het marktrisico. {eigen middelen van de bank meer dan 8 % van [kredietrisico's (75 %) + marktrisico (5 %) + operationele risico's (20 %)]}. De banken stellen echter hun eigen modellen op voor het risico, dat vervolgens door de regulator FSMA wordt gevalideerd (in België de Autoriteit voor Financiële Diensten en Markten). Aldus bepalen ze zelf hoeveel eigen middelen vereist zijn.
In theorie zijn de eigen middelen sinds Bazel II beter afgestemd op de risico's. In werkelijkheid zijn de risico's minder transparant en volstaan de eigen middelen niet ten aanzien van de werkelijke risico's. Dat heel wat banken nog ernstige solvabiliteitsproblemen hadden of hebben, is hiervan het bewijs.
De normen voor eigen middelen waarin in het kader van Bazel III is voorzien (en die nog in Europese wetgeving moeten worden omgezet), volstaan nog steeds niet om de stabiliteit van het banksysteem te waarborgen. Volgens die normen moet de hefboom van de banken beperkt blijven tot 33. De bankencrisis heeft evenwel duidelijk aangetoond dat de schuldenhefboom overmatig was en dat de banken de risico's voor hun financieringsstructuur hebben geminimaliseerd. Zoals reeds eerder vermeld, hebben de Canadese banken, die de crisis probleemloos hebben doorstaan, een hefboom van gemiddeld 15. Diverse internationale instellingen en deskundigencomités hebben beklemtoond dat de schuldenhefboom moet worden beperkt. In het Verenigd Koninkrijk heeft de Independent Commission on Banking gepleit voor eigen middelen ten belope van ten minste 10 % voor de grote universele, « systemische » banken (4) .
Het is paradoxaal dat de belangrijkste ondernemingen voor onze economie over de minste eigen middelen beschikken. Volgens een verslag van de NBB hebben de grote commerciële en industriële vennootschappen eigen middelen ten belope van gemiddeld 45 %, terwijl de banken amper over 3 à 4 % eigen middelen beschikken.
De indieners achten een strengere regelgeving inzake eigen middelen nodig, zoals die reeds met succes is ingesteld in Canada en Spanje. De invoering van een systeem van variabele eigen middelen in het licht van de economische conjunctuur met een vast minimum lijkt de aangewezen oplossing. Het kapitaal zou dan 5 % van het passief bedragen; de reserves zouden het variabele deel vormen, afhankelijk van de risico's en de economische conjunctuur (5) .
In de periodes van aantrekkende economie zouden de banken dan verplicht zijn hun winsten opzij te zetten, tot ze 3 % van hun totale passiva uitmaken. De toevoeging van deze reserves aan het kapitaal zou 8 % van de passiva bedragen, wat overeenkomt met een hefboom van 12,5. De behoefte aan eigen middelen zou tevens afhangen van het kredietrisico, het marktrisico en de operationele risico's van de traditionele banken. In een dalende conjunctuur zouden de eisen voor eigen middelen worden versoepeld, zodat de banken ruimte hebben om de verliezen te dekken met de daartoe aangelegde reserves.
Een dergelijk dynamisch systeem is veel efficiënter dan het huidige. Bazel II verplicht de banken tot herkapitalisatie om hun verliezen te compenseren naarmate de economische toestand verslechtert (de risico's waaraan ze blootstaan, en bijgevolg de nood aan eigen middelen, nemen toe doordat het aantal gevallen van niet-terugbetaling stijgt).
Maar als de economische context achteruitgaat, kan het voor een bank heel moeilijk zijn om te worden geherkapitaliseerd; de beleggers staan immers niet te springen om verliezen op te vangen. Dan is het de Staat die de banken moet redden. Die logica moet worden omgedraaid en de banken moeten verplicht worden zich in gunstige tijden te wapenen tegen bankroet. De dynamische provisie beperkt de krediettoename in tijden van economische expansie en voorkomt dat krediet wegens onvoldoende eigen middelen wordt gerantsoeneerd in tijden van recessie.
Dit wetsvoorstel strekt ertoe een dynamisch systeem van eigen middelen in te stellen en de solvabiliteit van de banken duurzaam te versterken, in afwachting van de definitieve aanneming van de Bazel III-normen. Aangezien de banken zich momenteel in een kritieke financiële situatie bevinden, zou het niet goed zijn hen op korte termijn een bijkomende beperking op te leggen. Het wetsvoorstel voorziet dan ook in een overgangsperiode van zeven jaar.
3.2) Scheiding van de bankactiviteiten
Vanaf de 19e eeuw tot het einde van de jaren 20 van de vorige eeuw, een tijd van economische welvaart, bouwden de gemengde banken met holdingactiviteiten hun participaties in industriële ondernemingen fors uit. De crisis van de jaren 30, waardoor de industriële productie en het exportvolume met meer dan 25 % kelderden, bracht de banken in de problemen. De effecten in hun bezit daalden in waarde. Veel ondernemingen bleken insolvabel. Om zich te beschermen, schroefden de banken de kredietverlening terug; dat scherpte de depressie nog aan, deed de deposito's teruglopen en bracht mee dat het bankenstelsel nog meer illiquide werd.
Tot 1934 waren de gemengde banken zeer nauw verweven met de industriële ontwikkeling. Zij hielden zich tegelijk bezig met de inontvangstneming van deposito's en kredietverlening enerzijds, en met het beheer van een aandelen- en obligatieportfolio anderzijds. Door deze laatstgenoemde activiteit kwamen zij in de problemen toen de grote crisis van de jaren '30 uitbrak. Ons land maakte een aantal verkeerde economisch-politieke keuzes en kwam daardoor in een depressie terecht. Er werd voor gekozen de goudwaarde van de Belgische frank te behouden, hoewel Groot-Brittannië, Duitsland en de Verenigde Staten de goudwisselstandaard los hadden gelaten, maar dat kwam ons bijzonder duur te staan. Door de ontwaarding van de belangrijke valuta was de Belgische frank immers overgewaardeerd, met als gevolg dat ons land een steeds strikter deflatoir beleid moest voeren, hetgeen de depressie nog aanwakkerde. De problemen van de met de Belgische Werkliedenpartij en de machtige Boerenbond verbonden volksbanken bespoedigden de beslissing om de gemengde banken op te splitsen.
De hervorming van 1934-1935, waarbij de gemengde banken werden opgesplitst (depositobanken versus houdstermaatschappijen), was een reactie op een wel heel dreigende bankencrisis. Om de banken te redden, werd het koninklijk besluit van 22 augustus 1934 uitgevaardigd, dat de scheiding van de banktransacties en de financiële transacties regelde. Bij het koninklijk besluit van 9 juli 1935 werd de opsplitsing van de gemengde banken verder geregeld, via een aantal maatregelen om het bankenstelsel te verstevigen. Er werd een Bankcommissie opgericht, die toezicht moest houden op de activiteiten van de kredietinstellingen. Hoewel stemmen opgingen om structuurcoëfficiënten (een minimumverhouding tussen bepaalde activa- en passivaposten) op te leggen, werd toen aan dat concept geen uitvoering gegeven.
Niet alleen België hervormde het bankenstelsel, ook tal van andere Europese landen hebben destijds het actieterrein van de gemengde banken ingeperkt om de crisis het hoofd te bieden. Ons land is evenwel een van de landen die het stelsel het meest diepgaand hebben hervormd.
De Belgische depositobanken werden voortaan verplicht zich te beperken tot kortetermijnkredieten (met een maximum van twee jaar), en — als enige in Europa — was het hen strikt verboden aandelen van industriële ondernemingen aan te houden. Van 1935 tot 1993 gold voor de Belgische banken het depositobankenstelsel. In het raam van die regeling waren de bankactiviteiten onderworpen aan bij wet opgelegde — volledige dan wel gedeeltelijke — beperkingen met betrekking tot het bezit van aandelen van industriële of commerciële ondernemingen. Begin de jaren 90 brachten de hervormingen met het oog op de versnelde sanering van de overheidsfinanciën de oligopolistische positie van de Belgische banken ten aanzien van de Staat evenwel aan het wankelen. Tegelijk werd de actieradius van de banken verruimd. Uiteindelijk leidde een door de Europese richtlijnen ingegeven hervorming van het bankstatuut in 1993 tot het instellen van het Duitse model van de algemene bank. Daarmee kwam een einde aan het historische tijdperk van de depositobank.
Kan het zijn dat de geschiedenis zich eeuwig herhaalt ? Net als in de jaren 20 hebben de banken sinds medio de jaren 90 het openbaar spaarwezen in gevaar gebracht door steeds meer te speculeren. De thans gehanteerde speculatie-instrumenten zijn ingewikkelder geworden (afgeleide producten, effectisering, transacties buiten balans, enz.), waardoor die speculatie nog meer gevaren inhoudt. De problemen moeten niet langer worden gezocht bij de participatie in industriële ondernemingen, maar wel bij de activiteiten in de marktzalen van de banken, waar aan de hand van steeds ingewikkelder en virtueler transacties enorme bedragen in stelling worden gebracht. In april 2009 raamde het IMF dat de banken wereldwijd in totaal 4 000 miljard dollar hadden verloren. Het staat buiten kijf dat de Belgische banken evenmin de dans zijn ontsprongen. Om uit hun penibele situatie te geraken, zien de banken zich momenteel verplicht de omvang van hun balans terug te schroeven. Die saneringsoperatie gaat tevens gepaard met het verstrakken van de kredietverleningsvoorwaarden, met name aan de kmo's en ondernemingen in moeilijkheden, wat de reële economie verstoort. Ondanks het bijzonder inschikkelijke muntbeleid loopt het kredietvolume terug, wat de economie van ons land niet ten goede komt. Uit dat oogpunt is er geen verschil tussen de grote crisis van de jaren 30 en die van nu.
De tweede regering-de Broqueville kwam in dat verband in 1934 tot een wel heel duidelijke conclusie : « Over het algemeen hebben de Belgische banken aan de crisis goed weerstaan, doch ten slotte heeft deze de banken belet de haar in 's Lands economie toegevallen rol volkomen te vervullen. Een ingrijpende hervorming is ten zeerste nodig, vooreerst in den bouw zelf van onze financieele inrichtingen. De regeering heeft het passend geacht zoowel tot bescherming van het gespaard vermogen als tot verruiming van het krediet van het gemengd type af te zien. Voortaan zal België, eenerzijds, financieele inrichtingen bezitten, die deposito's accepteeren, en anderzijds industrieele inrichtingen, als daar zijn trusts of holdings. (6) »
We moeten lessen uit het verleden durven te trekken. De opsplitsing van de bankactiviteiten heeft vroeger bevredigende resultaten opgeleverd. Momenteel overwegen de leiders van grote Staten opnieuw de omvang van de banken in te perken, alsook te voorzien in een opsplitsing van de depositoactiviteiten en de transacties die de banken voor eigen rekening op de markten verrichten.
In België heeft de bijzondere commissie belast met het onderzoek naar de financiële en bankcrisis in haar eindverslag zeer duidelijke aanbevelingen in dat verband gedaan :
« De commissie beveelt aan om een voor cliënten transparante vorm van klassiek bankieren als speciale financiële instelling opnieuw te introduceren (cf. vroegere spaarbanken/spaarkassen). Ze wenst een duidelijk onderscheid te maken tussen de depositobank en de handelsbank. De commissie vraagt aan de wetgever en aan de banktoezichthouder hun reglementering op bepaalde punten aan te passen (bijvoorbeeld regels inzake solventie en eigen middelen) om de traditionele bankactiviteit te stimuleren. (7) »
In het Verenigd Koninkrijk heeft de « Independent Commission on Banking » aanbevelingen geformuleerd die in dat opzicht nog explicieter zijn. Zij beveelt aan de traditionele bankactiviteiten af te zonderen in een dochteronderneming met beperkte banden met andere maatschappijen van de groep (8) . Die maatregel is belangrijk omdat hij het mogelijk maakt het bankwezen in zijn geheel te diversifiëren, door verschillende actoren in te voeren, wat het systeemrisico vermindert. Allerlei universiteitsstudies hebben aangetoond dat de grote universele banken het gevaar van een ineenstorting van het financiële systeem verhogen (9) . Die grote universele banken beschikken over minder kapitaal dan wanneer zij in twee entiteiten zouden zijn opgesplitst. Op 15 juni 2011 heeft minister van Financiën George Osborne zich publiekelijk achter dat voorstel geschaard.
Door de scheiding van de traditionele bankactiviteiten van de activiteiten van de investeringsbanken wordt dus de impliciete garantie van de overheid verminderd, aangezien de potentiële kosten van de redding van een bank erdoor kleiner worden; de reikwijdte » van de te redden activiteit is immers beperkter.
Bovendien voert dat voorstel een scheiding in tussen de bankfuncties die vergelijkbaar is met de Glass-Steagall Act, die tot in 1999 in de Verenigde Staten bestond en die erin bestond de kredietinstellingen te verbieden allerlei effecten te kopen en te verkopen. Dankzij die regel kan men het risico verkleinen dat de belastingplichtige een impliciete garantie op zich moet nemen die door de Belgische Staat aan een bank is toegekend wegens risicovolle financiële activiteiten.
In de lijn van die vele aanbevelingen beoogt dit wetsvoorstel derhalve het beginsel van de strikte scheiding van de bankactiviteiten opnieuw in het Belgische recht in te stellen. Het wetsvoorstel voorziet opnieuw in depositobanken, met heel andere activiteiten dan de handelsbanken of de effectenbanken. De depositobescherming tot 100 000 euro zou alleen mogen gelden voor de deposito's van de banken die zich beperken tot het ontvangen en het beheren van deposito's. De banken die meer risico nemen en hun cliënteel en aandeelhouders dus een ogenschijnlijk betere rendabiliteit bieden, mogen niet in aanmerking komen voor dezelfde garanties als die welke gelden voor de depositobanken, die voorzichtiger handelen.
3.3) Betere governance
3.3.1. Verbetering van de wijze waarop de bankers worden bezoldigd
Ondanks de onachtzaamheid van de bankiers hebben hun lonen in 2010 nog recordhoogten bereikt.
De « Belgische Corporate Governance Code », die indertijd bekend stond onder de naam Code-Lippens, bepaalt enkel : « De remuneratie is voldoende voor het aantrekken, behouden en motiveren van bestuurders en leden van het uitvoerend management die voldoen aan het profiel bepaald door de raad van bestuur. »
Die bestuurscode schrijft alleen maar een toereikend loonniveau voor, zonder zich vragen te stellen over buitensporige salarissen. Met het oog op de regulering is er bepaald dat het loon van de bestuurders moet worden gepubliceerd in het jaarverslag van de onderneming.
Bovendien is de code niet bindend en leven verschillende beursgenoteerde ondernemingen de aanbeveling betreffende de bekendmaking van de bezoldigingen niet na. De bekendmaking van de lonen is in ieder geval in geen enkel opzicht een oplossing voor de volstrekt buitensporige omvang ervan.
De arrogantie van bepaalde bankiers is soms zelfs een zwaar affront voor de belastingbetalers die voor de redding van sommige banken miljarden euro hebben moeten ophoesten. Jean-Paul Votron, de gewezen CEO van Fortis, verdiende 3,91 miljoen euro. In 2007 liet hij zich op een vraag naar de omvang van zijn bezoldiging het volgende ontvallen : « Il n'y a pas beaucoup de gens qui savent faire le boulot que je fais, tout comme peu de gens savent jouer au tennis comme Justine Henin. (10) » Die uitspraak geeft de arrogantie en de zelfingenomenheid weer die kenschetsend zijn voor welbepaalde hedendaagse topmanagers.
De buitensporige en onterechte bezoldigingen van de topmanagers zijn niet alleen een grove schending van de sociale orde, ze zijn tevens een economische dwaasheid. Het is normaal dat de samenleving er aandacht aan besteed en dat ze er een beter kader voor wil scheppen. Het tegenovergestelde beweren, zou ons democratisch systeem in het gedrang brengen.
Die kwestie heeft ook de aandacht van Europa getrokken en terzake is een richtlijn goedgekeurd die de Belgische regering op minimalistische wijze heeft omgezet. Europa beveelt terecht aan dat de loonstructuur geen aansporing zou zijn om risico's te nemen die de financiële stabiliteit van de financiële instellingen in het gedrang kunnen brengen.
Volgens de indieners van dit wetsvoorstel moet de bezoldiging van de bankiers beter worden afgebakend. Zij verwijzen voorts naar het wetsvoorstel ter bestrijding van « gouden parachutes » en buitensporige bezoldigingen (DOC 53 1336/001), dat een aanvulling is op de maatregelen van dit wetsvoorstel.
3.3.2. De macht van de spaarders vergroten
Momenteel hebben de spaarders niet de minste vat op de keuzes van de bank waarbij zij klant zijn. De bijzondere commissie belast met het onderzoek naar de financiële en bankcrisis heeft in dat verband de volgende aanbeveling gedaan (11) :
« Er moet toegegeven worden dat de depositohouders wat het terugkrijgen van hun tegoeden in geval van faillissement betreft een voorkeurstatuut hebben in vergelijking met de aandeelhouders. Toch is het weinig waarschijnlijk dat ze al hun spaargeld kunnen terugkrijgen. De opbrengst van de overdracht van de activa is immers in eerste instantie bestemd voor de bevoorrechte schuldeisers, zoals de fiscus, de RSZ, het personeel, enz.
Het lijkt derhalve onbillijk dat de depositohouders niet over strategische informatie beschikken en dat hun belangen niet worden vertegenwoordigd in de strategische keuzes die het risicoprofiel van hun bank beïnvloeden.
De financiële instellingen moeten derhalve voorzien in een aandeelhoudersstructuur die hen in staat stelt een billijk evenwicht te waarborgen tussen de belangen van de aandeelhouders en die van de andere stakeholders (depositohouders, personeel, enz.).
De financiële instellingen zouden, net als de coöperatieve banken, bij machte moeten zijn de depositohouders strategische informatie over het beleid te verstrekken en hen te raadplegen. »
De indieners van dit wetsvoorstel menen dat men verder moet gaan, en dat de spaarders een soortgelijk stemrecht moeten krijgen als dat van de aandeelhouders.
Artikel 2
De bedoeling is met dit verbod een duidelijke scheiding aan te brengen tussen de kredietinstellingen en de andere soorten banken. Het moet andere financiële instellingen dan de kredietinstellingen dus vanaf 1 januari 2014 verboden worden leningen aan de particulieren en de kmo's toe te kennen (met toepassing van artikel 8).
Artikel 3
Dit artikel strekt ertoe te voorzien in een duidelijk onderscheid tussen de traditionele bankactiviteiten en de activiteiten van investeringsbanken.
Artikel 4
Er wordt voorgesteld artikel 43, § 1, van de wet van 22 maart 1993 op het statuut van en het toezicht op de kredietinstellingen aan te vullen met een nieuw lid, om te voorzien in een stelsel van variabel eigen vermogen, afhankelijk van de economische conjunctuur, met als absoluut minimum 5 % van het balanstotaal.
De daartoe aan te leggen reserves moeten dienen om de eventuele operationele verliezen van de kredietinstellingen op te vangen. De toezichthoudende instantie, met name de Nationale Bank van België, zal een reglement aannemen, waarin de wijze wordt gepreciseerd waarop de nieuwe maatregel wordt toegepast; daarin zal met name worden aangegeven volgens welke criteria die reserves zullen mogen variëren, afhankelijk van de economische conjunctuur en andere pertinente factoren.
Artikel 5
Wegens de scheiding tussen de bankactiviteiten waarin tegen 1 januari 2014 is voorzien, is het noodzakelijk te bepalen dat de andere instellingen dan de kredietinstellingen, te weten de financiële instellingen zoals bedoeld in artikel 4 (dat opnieuw wordt ingevoegd door artikel 2 van dit wetsvoorstel), worden onderworpen aan het prudentieel toezicht door de Nationale Bank van België, alsook aan de algemene prudentiële regels.
Artikel 6
De spaarders, zowel natuurlijke als rechtspersonen, die een spaarrekening bij een kredietinstelling hebben, hebben op de algemene vergadering van die kredietinstelling stemrecht, in verhouding tot hun spaartegoeden.
Dat stemrecht is van toepassing op alle vraagstukken die op de algemene vergadering ter stemming worden voorgelegd, meer bepaald de aan de bestuurders te verlenen decharge, de benoeming van de bestuurders, de strategische keuzes, de kapitaalverhogingen, de bestemming van de resultaten en de goedkeuring van de jaarrekeningen.
Aan dat stemrecht kan uiteraard geen enkel recht op de winst van de onderneming worden ontleend.
Artikel 7
De vergoeding van de bankdirectieleden moet zo zijn opgevat dat de belangen van alle belanghebbenden, personeelsleden en spaarders incluis, in acht worden genomen, en mag er niet toe leiden dat men buitenissige risico's neemt. De Raad van State wijst er in zijn advies over wetsontwerp 5-1159/1 — 2010/2011 terecht op dat de omzetting van richtlijn 2010/76/EU onvoldoende is.
| Jacky MORAEL. |
| Freya PIRYNS. |
| Benoit HELLINGS. |
HOOFDSTUK 1
Algemene bepaling
Artikel 1
Deze wet regelt een aangelegenheid als bedoeld in artikel 78 van de Grondwet.
HOOFDSTUK 2
Wijziging van de wet van 22 maart 1993 op het statuut van en het toezicht op de kredietinstellingen
Art. 2
Artikel 4 van de wet van 22 maart 1993 op het statuut van en het toezicht op de kredietinstellingen, opgeheven bij de wet van 3 maart 2011, wordt hersteld als volgt :
« Art. 4. Het is verboden leningen toe te kennen aan de particulieren en de kmo's als bedoeld in artikel 15 van het Wetboek van vennootschappen. »
Art. 3
In hoofdstuk 2, afdeling 7, onderafdeling 4, van dezelfde wet wordt een artikel 32/1 ingevoegd, luidende :
« Art. 32/1. § 1. In afwijking van de bepalingen van artikel 32 is het de kredietinstellingen verboden in het bezit te komen van vennootschapsrechten, in welke vorm ook, in ondernemingen of verenigingen van welke aard ook, of obligaties van dergelijke ondernemingen of verenigingen te bezitten, dan wel financiële instrumenten als bedoeld in artikel 2, 1º, van de wet van 2 augustus 2002 betreffende het toezicht op de financiële sector en de financiële diensten te bezitten, te kopen of te verkopen of dergelijke activiteiten uit te oefenen, op straffe van vereffening en ontbinding. De Nationale Bank wijst in dat geval een vereffenaar aan.
§ 2. In afwijking van de bepalingen van § 1 mogen de kredietinstellingen in het bezit komen van :
1. rechten van vennootschappen die naar aard verwant zijn met een kredietinstelling;
2. eender welke effecten die worden uitgegeven door de Belgische Staat of door een van zijn deelgebieden;
3. eender welke effecten die worden uitgegeven door een lidstaat van de Europese Unie;
4. eender welke effecten die worden uitgegeven door de Nationale Bank van België, de Europese Centrale Bank en de Europese Investeringsbank.
§ 3. Het is de kredietinstellingen verboden kredieten of eender welke financiering te verstrekken aan de financiële instellingen als bedoeld in artikel 4.
§ 4. Elke schending van de bepalingen van de §§ 1 en 3 wordt door de Nationale Bank vastgesteld en bestraft met een administratieve geldboete van één miljoen euro. »
Art. 4
In artikel 43 van dezelfde wet, vervangen bij de wet van 15 mei 2007, wordt § 1, gewijzigd bij het koninklijk besluit van 3 maart 2011, aangevuld met een lid, luidende :
« Voor de toepassing van deze paragraaf moet het kapitaal van de kredietinstellingen te allen tijde ten minste 5 % en ten hoogste 10 % van het balanstotaal bedragen, volgens de nadere voorwaarden en het percentage die de Bank bij reglement bepaalt in het licht van de economische omstandigheden. »
Art. 5
In titel II van dezelfde wet wordt een hoofdstuk VIII, « De financiële instellingen », ingevoegd, dat een artikel 64/1 omvat, luidende :
« Art. 64/1. De bepalingen van de artikelen 7 tot 31 en 33 tot 61ter zijn mutatis mutandis van toepassing op de financiële instellingen. »
HOOFDSTUK 3
Wijziging van het Wetboek van vennootschappen
Art. 6
In het Wetboek van vennootschappen, boek IV, titel VII, wordt een hoofdstuk V/1 « Bevoegdheden van de spaarders » ingevoegd, dat een artikel 167/1 bevat, luidende :
« Art. 167/1. De natuurlijke personen of de rechtspersonen die bij een kredietinstelling geld op een spaarrekening hebben geplaatst, hebben stemrecht op de vennoten- of de aandeelhoudersvergaderingen.
Het aantal stemmen is gelijk aan het gehele getal, afgerond naar beneden, dat wordt verkregen aan de hand van een breuk met in de teller het in het vorige lid bedoelde totale bedrag van de spaargelden op de spaarrekeningen, en in de noemer de totale boekwaarde van de aandelen. Wanneer sprake is van verschillende aandelencategorieën, worden de aandelen met de meeste stemrechten gehanteerd als referentie voor de berekening van de stemmen van de spaarders.
De kredietinstelling roept de spaarders op dezelfde wijze bijeen als de vennoten of de aandeelhouders.
De spaarders die wensen deel te nemen aan de algemene vennoten- of aandeelhoudersvergadering, kunnen dat uiterlijk tien werkdagen voor die vergadering plaatsvindt, aan de kredietinstelling melden. In dat geval blokkeert de kredietinstelling het geld op de spaarrekeningen tot op de dag van de algemene vergadering. »
Art. 7
Artikel 526quater, § 5, van hetzelfde Wetboek, ingevoegd bij de wet van 6 april 2010, wordt aangevuld met een punt e), luidende :
« e) het remuneratiecomité is verantwoordelijk voor het voorbereiden van de beslissingen over beloning, inclusief de beslissingen die gevolgen hebben voor de risico's en het risicobeheer van de kredietinstelling in kwestie en die het leidinggevend orgaan in zijn toezichtfunctie moet nemen; bij de voorbereiding van dergelijke beslissingen moet het remuneratiecomité rekening houden met de langetermijnbelangen van de spaarders, het personeel, de schuldeisers, de aandeelhouders en de andere belanghebbenden van de kredietinstelling; aan het leidinggevend personeel mag geen variabel loon worden toegekend als de door de Bank uitgevaardigde reglementen worden geschonden; de samenstelling van het loon mag op geen enkele wijze aanzetten tot het nemen van buitensporige risico's die de financiële situatie van de bank in het gedrang kunnen brengen en moet zijn ontworpen om rekening te houden met het langetermijnbelang van de kredietinstelling; het individueel variabel loon van het leidinggevend personeel moet berusten op precieze en vooraf bepaalde meetbare criteria. In geen geval mag het variabel loon 25 % van het vast loon overschrijden; ten minste 50 % van het variabel loon moet betrekking hebben op een evaluatieperiode van ten minste drie jaar. »
HOOFDSTUK 4
Inwerkingtreding
Art. 8
Artikel 2 treedt in werking op 1 januari 2014.
Art. 9
Artikel 32/1 van de wet van 22 maart 1993 op het statuut van en het toezicht op de kredietinstellingen, ingevoegd door artikel 3, treedt in werking op 1 januari 2014.
De oprichtingsakten van vennootschappen, de akten van verdeling of van vereffening, de akten tot wijziging van de statuten, de akten van versmelting, de akten die van de inbreng van roerende en onroerende goederen doen blijken, en de uiteenlopende akten die doen blijken of melding maken van verrichtingen met het oog op de naleving van artikel 32/1 van de wet van 22 maart 1993 op het statuut van en het toezicht op de kredietinstellingen, ingevoegd door artikel 3, zijn vrijgesteld van alle belastingen, voor zover die akten verleden en die verrichtingen gerealiseerd zijn vóór 1 januari 2014.
6 september 2012.
| Jacky MORAEL. |
| Freya PIRYNS. |
| Benoit HELLINGS. |
(1) Voorlopig verslag namens de bijzondere commissie belast met het onderzoek naar de financiële en bankcrisis, 10 april 2009, blz. 32.
(2) Artikel 43, §§ 1 en 2, van de wet van 22 maart 1993 op het statuut van en het toezicht op de kredietinstellingen.
(3) Artikel 43, § 3, van de wet van 22 maart 1993 op het statuut van en het toezicht op de kredietinstellingen.
(4) Independant Commission on Banking, Interim report, april 2011, Londen, blz. 71.
(5) In de huidige stand van zaken worden de vereiste eigen middelen afgezet tegen de gewogen risico's, en niet tegen de totale balans.
(6) Koninklijk besluit van 22 augustus 1934 betreffende de bescherming van het gespaard vermogen en de bankbedrijvigheid, Belgisch Staatsblad van 24 augustus 1934, blz. 4483-4485.
(7) Stuk Kamer, DOC 52 1643/002, blz. 541.
(8) Independant Commission On Banking, « Interim report », april 2011, London, blz. 76.
(9) De Jonghe, O., 2010, « Back to the basics in banking ? A micro-analysis of banking system stability », Journal of Financial Intermediation; Haldane, A. G. & May, R. M., 2011, « Systemic risk in banking ecosystems », Nature; Richardson, M., Smith, R. C. & Walter, I., 2011, « Large Banks and the Volcker Rule », in Acharya, V. A., Cooley, T. F., Richardson, M. & Walter, I., eds., Regulating Wall Street, Hoboken, Wiley.
(10) « Salaire : « Peu de gens savent faire le boulot que je fais » », in La Libre Belgique, 23 april 2008.
(11) Kamer, DOC 53 1643/002, blz. 564.